Un proyecto puede parecer rentable hasta que comienzan a aparecer las facturas que mantienen su negocio en funcionamiento. El alquiler, las suscripciones a software, el tiempo del gerente, los seguros, el equipo y el soporte de oficina pueden no aparecer en una factura de cliente, pero son costos reales de la ejecución del trabajo. Cuando asigna los gastos generales a los proyectos, obtiene una visión más honesta de lo que cada trabajo aporta a su negocio.
Eso no significa que cada gasto deba requerir una fórmula complicada. El objetivo es lograr un método que su equipo pueda comprender, repetir y revisar sin dedicar más tiempo a los cálculos que a atender a los clientes.
Por qué los gastos generales del proyecto cambian sus decisiones
Los costos directos suelen ser fáciles de identificar. La mano de obra registrada en un trabajo, los materiales comprados para un cliente, las facturas de subcontratistas y los gastos de envío pertenecen directamente a un proyecto. Los gastos generales son diferentes. Se trata de costos operativos compartidos que respaldan más de un proyecto o a la empresa en su conjunto.
Si solo compara los ingresos del proyecto con los costos directos, es posible que sobreestime los márgenes. Un proyecto de $20,000 con $11,000 en mano de obra directa y materiales parece generar $9,000. Pero si el proyecto utilizó una parte significativa del tiempo de su gerente de proyecto, licencias de software, espacio de almacén o soporte administrativo, su contribución real es menor.
Esta visibilidad es importante cuando establece precios, decide qué clientes buscar, evalúa a los gerentes de proyectos y planifica las contrataciones. También ayuda a identificar los trabajos que parecen ocupados pero no producen suficiente rendimiento después de los costos compartidos. Para una empresa en crecimiento, esa suele ser la diferencia entre obtener más ingresos y tener un flujo de caja más saludable.
Comience por separar los costos directos de los gastos generales
Antes de asignar cualquier cosa, asegúrese de que sus registros de gastos estén organizados de manera coherente. Un costo debe ser directo cuando pueda rastrearlo razonablemente hasta un proyecto sin suposiciones adicionales. Por ejemplo, la madera específica para un trabajo, un profesional independiente contratado para la creación de un sitio web o el kilometraje para la visita de un cliente pueden registrarse directamente en ese proyecto.
Los gastos generales incluyen los costos que respaldan varios proyectos, como el software de contabilidad, el alquiler general de la oficina, los seguros comerciales, los supervisores que supervisan varios trabajos, el servicio de Internet y la depreciación de equipos compartidos. Algunos costos se encuentran en el medio. Un gerente de proyecto que dedica el 80 por ciento del mes a una implementación y el 20 por ciento a la planificación general puede tener parte de su costo asignado directamente y parte tratado como gasto general.
La clave es la coherencia. No etiquete un gasto como directo en un trabajo y como gasto general en otro solo porque un proyecto necesita un mejor margen. Escriba su regla, aplíquela en proyectos comparables y revísela cuando cambie su forma de trabajar.
Cree grupos de costos generales útiles
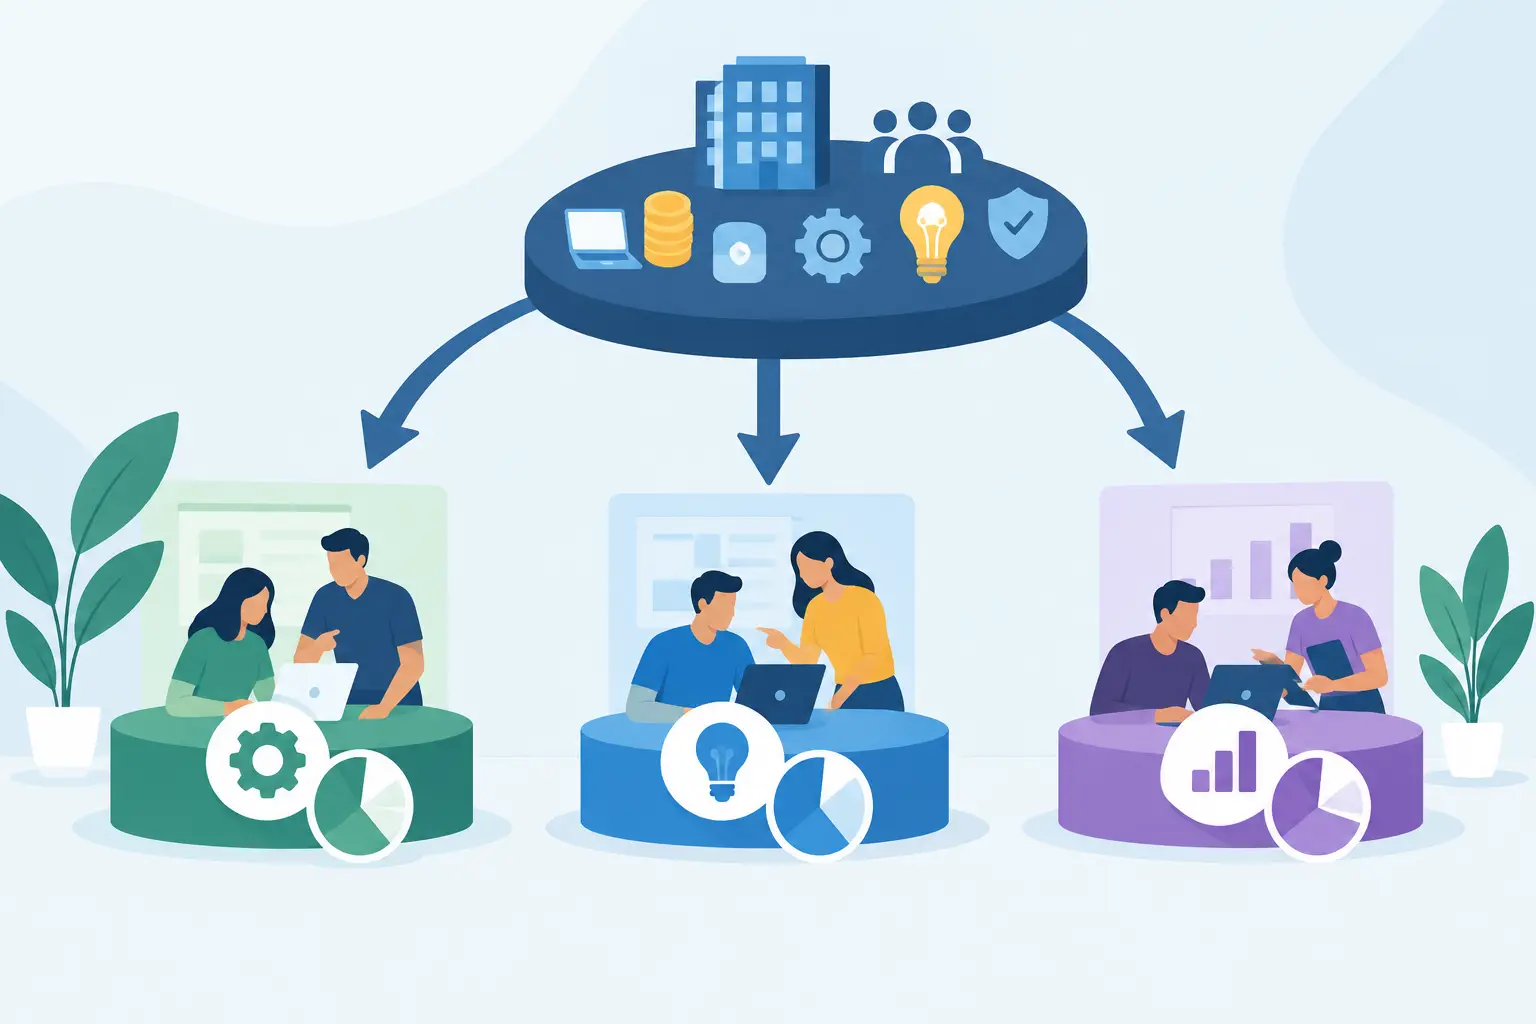
Poner todos los gastos generales en una sola categoría grande es simple, pero puede distorsionar los resultados del proyecto. Un compromiso de consultoría puede utilizar poca capacidad de almacenamiento, mientras que una instalación de producto puede utilizar una gran cantidad. Agrupar gastos compartidos similares en grupos de costos (cost pools) le brinda mejor información sin obligarlo a utilizar una contabilidad de nivel empresarial.
Una empresa práctica podría crear grupos separados para soporte administrativo, instalaciones y equipo, tecnología y supervisión de proyectos. El soporte administrativo puede incluir contabilidad, recepción y administración general. Las instalaciones y el equipo pueden incluir alquiler, servicios públicos, mantenimiento y depreciación de equipos. La tecnología puede incluir software compartido y herramientas de comunicación. La supervisión de proyectos puede incluir líderes de equipo que coordinan varios trabajos activos.
No necesita tener cada gasto en un grupo separado. Comience con las categorías que sean lo suficientemente grandes como para influir en los precios o que varíen significativamente de un proyecto a otro. Una suscripción mensual pequeña que todos los empleados utilizan puede estar bien en un grupo de gastos generales general. Una máquina especializada costosa probablemente merezca su propio tratamiento.
Cómo asignar los gastos generales a los proyectos mediante el inductor correcto
Un inductor de asignación (allocation driver) es la actividad utilizada para compartir un grupo de costos entre los proyectos. El mejor inductor tiene una relación clara con el gasto. No necesita ser perfecto. Debe ser razonable, práctico de rastrear y lo suficientemente estable como para usarlo de un mes a otro.
Los inductores comunes incluyen:
- Horas de mano de obra directa para supervisión, soporte de nómina y operaciones intensivas en mano de obra
- Costo de mano de obra directa cuando los proyectos utilizan funciones de empleados similares pero las tasas de pago difieren
- Horas máquina para mantenimiento de equipos, servicios públicos del taller o depreciación de equipos
- Valor de materiales o inventario para costos de almacenamiento, compras y manipulación
- Ingresos cuando los proyectos utilizan recursos compartidos de formas ampliamente similares y el seguimiento detallado no es práctico
Por ejemplo, suponga que su empresa tiene $12,000 en gastos generales mensuales de soporte de proyectos. Su equipo registró 600 horas de mano de obra directa en todos los proyectos. La tasa de gastos generales es de $20 por hora de mano de obra directa. Un proyecto que utilizó 75 horas de mano de obra recibe $1,500 de gastos generales asignados.
El cálculo es sencillo: el grupo de costos total dividido por la actividad total del inductor equivale a la tasa de gastos generales. Multiplique esa tasa por la actividad utilizada por cada proyecto. Si un proyecto tuvo $8,000 en ingresos y $5,000 en costos directos, los $1,500 adicionales en gastos generales muestran que su ganancia del proyecto es de $1,500, no de $3,000.
Los ingresos pueden ser un inductor útil para empresas muy pequeñas que aún no realizan un seguimiento de las horas o el uso de los equipos. Sin embargo, puede llevar a engaño si un proyecto de altos ingresos requiere poco esfuerzo interno o si un proyecto de menores ingresos consume una gran cantidad de mano de obra. Siempre que sea posible, elija un inductor conectado con la forma en que se genera el costo.
Utilice tasas que coincidan con su ritmo operativo
Puede calcular las tasas de asignación mensual, trimestral o anualmente. Las tasas mensuales mantienen los resultados actuales cuando la nómina, el alquiler, la dotación de personal o la carga de trabajo cambian con frecuencia. Las tasas anuales son más fáciles de presupuestar y pueden reducir las oscilaciones causadas por una semana lenta o una sola factura grande.
Muchas empresas utilizan una tasa planificada durante el año. Estiman los gastos generales anuales y la actividad esperada, y luego aplican una tasa constante a los proyectos a medida que se completa el trabajo. Al final del mes o del trimestre, comparan los gastos generales planificados con los resultados reales y realizan ajustes si es necesario.
Este enfoque es especialmente útil para la fijación de precios. Si espera hasta que termine un proyecto para descubrir que los costos compartidos fueron más altos de lo esperado, no puede cambiar la cotización original. Una tasa de gastos generales de trabajo le permite incluir una parte realista de los costos operativos antes de enviar la propuesta.
Existe una compensación. Un modelo altamente detallado puede ser más preciso, pero solo si sus datos son exactos y su personal sigue el proceso. Para muchas pequeñas y medianas empresas, dos a cuatro grupos de costos y unos pocos inductores fiables proporcionan mejores decisiones que un modelo complicado que nadie mantiene.
Mantenga el proceso conectado a los registros diarios
La asignación de gastos generales depende de datos de origen limpios. Los empleados necesitan una forma sencilla de registrar el tiempo por proyecto. Los materiales, los movimientos de inventario, las facturas de proveedores y los reembolsos deben codificarse en el proyecto correcto siempre que sean costos directos. Las facturas compartidas deben registrarse en la categoría de gastos generales adecuada en lugar de dejarlas como gastos no categorizados.
Un sistema de contabilidad en la nube puede facilitar esta rutina manteniendo los ingresos del proyecto, los costos directos, los gastos, las facturas y los documentos de respaldo en un solo lugar. En MyCloudBook, los equipos pueden realizar un seguimiento de las ganancias del proyecto junto con la actividad de ingresos y gastos, brindando a los gerentes un punto de partida más claro para revisar los márgenes y los costos compartidos.
Establezca un punto de revisión regular, como el final de cada mes. Verifique si el total de gastos generales registrados parece completo, si los totales de actividad son realistas y si algún proyecto tiene un resultado inusual. Un proyecto con un margen negativo no siempre es un error. Puede haber requerido un retrabajo adicional, soporte al cliente o atención de gestión. La asignación le ayuda a hacer las preguntas correctas.
Evite los errores que hacen que los márgenes no sean fiables
El error más común es asignar solo unos pocos costos fáciles e ignorar el resto. Excluir los impuestos sobre la nómina, el software compartido, el tiempo del propietario o del gerente, los seguros y los costos de los equipos puede hacer que cada proyecto parezca más sólido de lo que realmente es.
Otro problema es utilizar un solo inductor para todo. Las horas de mano de obra directa pueden funcionar bien para la supervisión pero mal para los costos de almacén impulsados por el volumen de inventario. No necesita una fórmula separada para cada gasto, pero las categorías de costos grandes deben reflejar los recursos que los proyectos realmente consumen.
Evite también tratar los resultados de la asignación como un veredicto final sobre un cliente o empleado. Algunos proyectos estratégicos tienen márgenes más bajos por razones válidas. Un primer proyecto con un nuevo cliente puede requerir una configuración adicional. Un trabajo puede crear un activo de cartera, respaldar una cuenta a largo plazo o ayudar a mantener productivo a un equipo especializado. Utilice los números para guiar las decisiones, luego aplique el juicio comercial.
Por último, no permita que las asignaciones de gastos generales reemplacen el seguimiento del flujo de caja. Un proyecto rentable aún puede generar una tensión de caja si compra materiales temprano y cobra el pago tarde. Revise el estado de las facturas, el momento del pago y las próximas facturas junto con la rentabilidad del proyecto.
Tome mejores decisiones de precios antes de que comience el trabajo
Una vez que conozca su tasa de gastos generales típica, agréguela a las estimaciones antes de aprobar un trabajo. Comience con la mano de obra directa, los materiales, los subcontratistas y otros costos específicos del proyecto. Aplique los gastos generales adecuados en función de las horas esperadas, el tiempo de máquina, la manipulación de materiales o el inductor que utilice. Luego, agregue el margen de beneficio que su empresa necesita.
Esto le da a sus equipos de ventas y de proyectos una base común. Todavía pueden hacer una excepción deliberada para un cliente clave o una oferta competitiva, pero la excepción es visible. En lugar de subvalorar el trabajo accidentalmente, puede decidir a sabiendas si un margen más bajo tiene sentido.
Un método de asignación justo no hará que cada proyecto sea perfectamente predecible. Le dará una visión fiable del trabajo que su empresa está haciendo realmente y de los costos necesarios para respaldarlo. Comience con un método que su equipo pueda mantener, revíselo regularmente y deje que los márgenes de proyecto más claros guíen su próxima conversación sobre precios.