قد يبدو المشروع مربحاً حتى تبدأ فواتير تشغيل عملك التجاري في الظهور. الإيجار، واشتراكات البرمجيات، ووقت المدير، والتأمين، والمعدات، ودعم المكتب قد لا تظهر في فاتورة العميل، لكنها تكاليف حقيقية لتنفيذ العمل. عندما تقوم بتوزيع التكاليف غير المباشرة على المشاريع، ستحصل على رؤية أكثر صدقاً لما يساهم به كل عمل في نشاطك التجاري.
هذا لا يعني أن كل مصروف يحتاج إلى معادلة معقدة. الهدف هو اتباع منهج يمكن لفريقك فهمه، وتكراره، ومراجعته دون قضاء وقت في الحسابات أكثر من الوقت المخصص لخدمة العملاء.
لماذا تغير التكاليف غير المباشرة للمشاريع قراراتك
التكاليف المباشرة عادة ما تكون سهلة الرؤية. العمل المسجل لمهمة ما، والمواد المشتراة لعميل، وفواتير المقاولين من الباطن، وتكاليف الشحن تنتمي مباشرة إلى المشروع. التكاليف غير المباشرة مختلفة؛ فهي تكاليف تشغيلية مشتركة تدعم أكثر من مشروع واحد أو الشركة ككل.
إذا قارنت إيرادات المشروع بالتكاليف المباشرة فقط، فقد تبالغ في تقدير هوامش الربح. مشروع بقيمة 20,000 دولار مع 11,000 دولار كعمالة ومواد مباشرة يبدو أنه يولد 9,000 دولار. لكن إذا استهلك المشروع حصة كبيرة من وقت مدير المشروع، أو تراخيص البرمجيات، أو مساحة المستودع، أو الدعم الإداري، فإن مساهمته الفعلية تكون أقل.
تكتسب هذه الرؤية أهمية عندما تحدد الأسعار، وتقرر أي العملاء تلاحق، وتقيّم مديري المشاريع، وتخطط للتوظيف. كما أنها تساعد في تحديد الأعمال التي تبدو مشغولة ولكنها لا تنتج عائداً كافياً بعد خصم التكاليف المشتركة. بالنسبة لعمل تجاري نامٍ، غالباً ما يكون هذا هو الفرق بين زيادة الإيرادات وتدفق نقدي أكثر صحة.
ابدأ بفصل التكاليف المباشرة عن التكاليف غير المباشرة
قبل تعيين أي شيء، تأكد من تنظيم سجلات نفقاتك بشكل متسق. يجب أن تكون التكلفة مباشرة عندما يمكنك تتبعها بشكل معقول إلى مشروع واحد دون افتراضات إضافية. على سبيل المثال، الخشب المخصص للمهمة، أو المستقل الذي تم تعيينه لبناء موقع إلكتروني واحد، أو تكاليف السفر لزيارة عميل يمكن تسجيلها مباشرة في ذلك المشروع.
تشمل التكاليف غير المباشرة النفقات التي تدعم عدة مشاريع، مثل برمجيات المحاسبة، وإيجار المكتب العام، وتأمين الأعمال، والمشرفين الذين يراقبون عدة وظائف، وخدمة الإنترنت، واستهلاك المعدات المشتركة. بعض التكاليف تقع في المنتصف؛ فمدير المشروع الذي يعمل 80 بالمئة من الشهر على تنفيذ معين و20 بالمئة على التخطيط العام قد يتم تعيين جزء من تكلفته مباشرة والجزء الآخر كمعالجة كتكلفة غير مباشرة.
المفتاح هو الاتساق. لا تصنف مصروفاً كمباشر في وظيفة وغير مباشر في وظيفة أخرى لمجرد أن المشروع يحتاج إلى هامش ربح أفضل. اكتب قاعدتك، وطبقها عبر المشاريع القابلة للمقارنة، وراجعها عندما تتغير طريقة عملك.
بناء مجمعات تكاليف غير مباشرة مفيدة
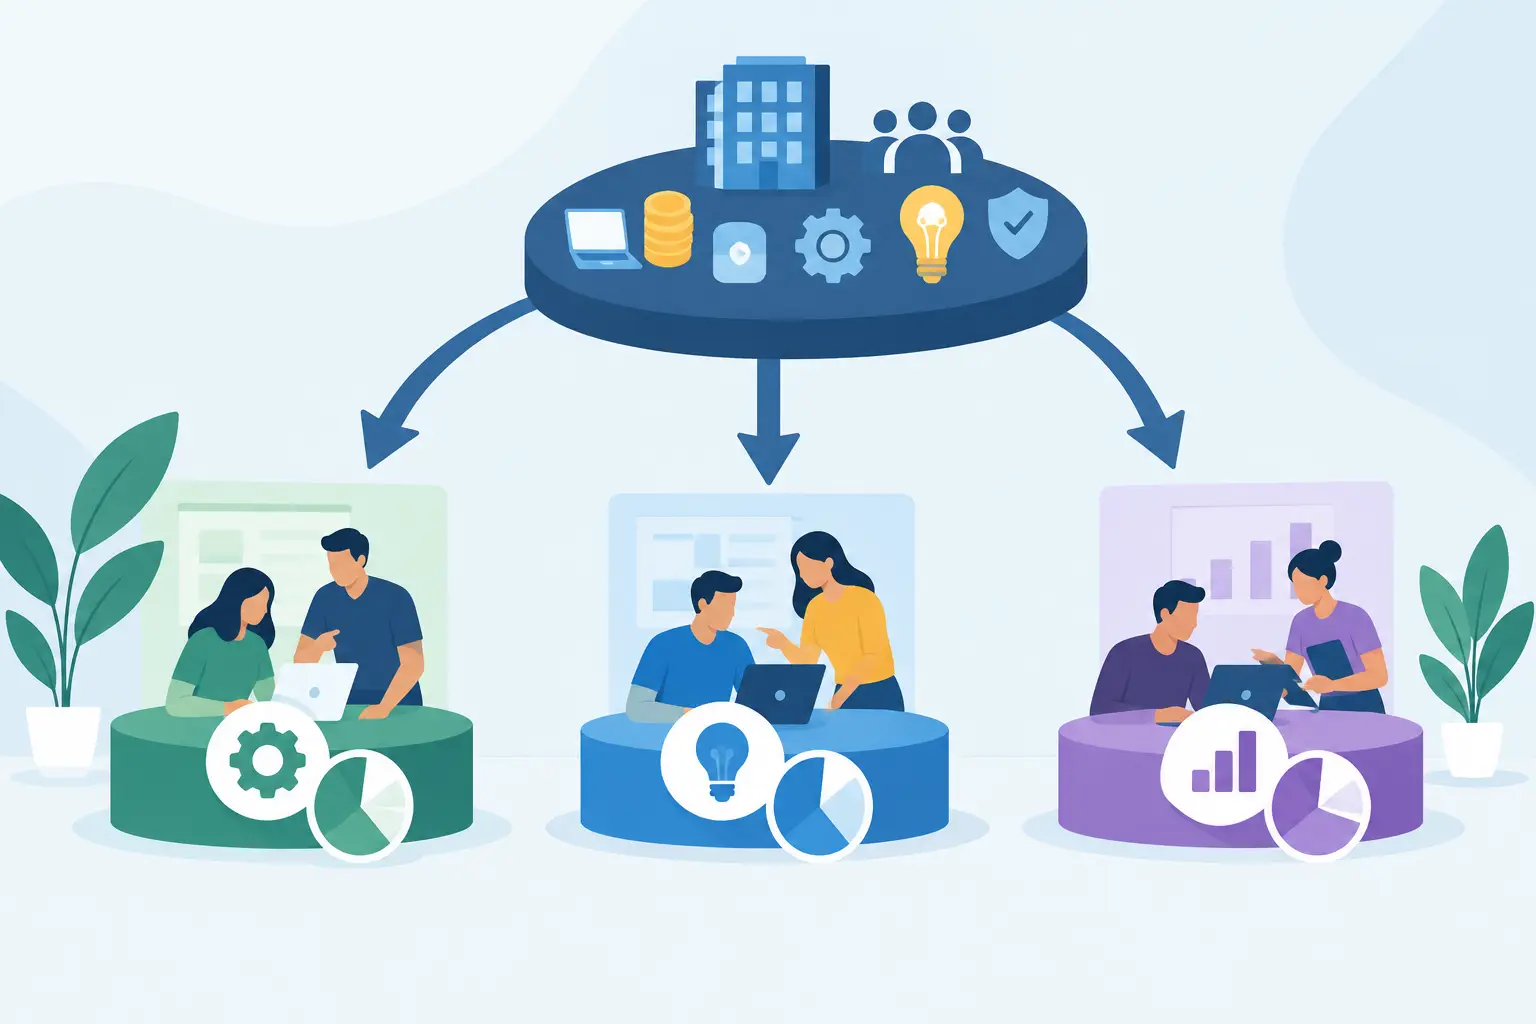
وضع كل التكاليف غير المباشرة في سلة واحدة كبيرة أمر بسيط، ولكنه قد يشوه نتائج المشروع. قد تستخدم مشاريع الاستشارات سعة قليلة من المستودع، بينما قد تستخدم عمليات تركيب المنتجات قدراً كبيراً. تجميع النفقات المشتركة المتشابهة في مجمعات تكلفة يمنحك معلومات أفضل دون إجبارك على استخدام محاسبة على مستوى الشركات الكبرى.
يمكن لشركة عملية إنشاء مجمعات منفصلة للدعم الإداري، والمرافق والمعدات، والتكنولوجيا، وإشراف المشروع. يمكن أن يشمل الدعم الإداري مسك الدفاتر، والاستقبال، والإدارة العامة. يمكن أن تشمل المرافق والمعدات الإيجار، والمرافق العامة، والصيانة، واستهلاك المعدات. يمكن أن تشمل التكنولوجيا البرمجيات المشتركة وأدوات الاتصال. يمكن أن يشمل إشراف المشروع قادة الفرق الذين ينسقون عدة وظائف نشطة.
لا تحتاج إلى وضع كل مصروف في مجمع منفصل. ابدأ بالفئات الكبيرة بما يكفي للتأثير على التسعير أو التي تختلف بشكل كبير من مشروع لآخر. اشتراك شهري صغير يستخدمه كل موظف قد يكون مقبولاً في مجمع تكاليف عام. أما الآلة المتخصصة المكلفة فربما تستحق معالجة خاصة بها.
كيفية توزيع التكاليف غير المباشرة على المشاريع باستخدام المحرك الصحيح
محرك التوزيع هو النشاط المستخدم لتقسيم مجمع التكاليف بين المشاريع. أفضل محرك هو الذي يمتلك علاقة واضحة بالمصروف. لا يحتاج إلى أن يكون مثالياً، بل يحتاج إلى أن يكون معقولاً، وعملياً للتتبع، ومستقراً بما يكفي للاستخدام من شهر لآخر.
تشمل المحركات الشائعة:
- ساعات العمل المباشرة للإشراف، ودعم الرواتب، والعمليات كثيفة العمالة
- تكلفة العمل المباشر عندما تستخدم المشاريع أدواراً وظيفية متشابهة ولكن بمعدلات أجور مختلفة
- ساعات تشغيل الآلات لصيانة المعدات، أو مرافق الورشة، أو استهلاك المعدات
- قيمة المواد أو المخزون لتكاليف التخزين، والشراء، والمناولة
- الإيرادات عندما تستخدم المشاريع موارد مشتركة بطرق متشابهة بشكل عام ولا يكون التتبع التفصيلي عملياً
على سبيل المثال، لنفترض أن شركتك لديها 12,000 دولار من التكاليف غير المباشرة الشهرية لدعم المشاريع. سجل فريقك 600 ساعة عمل مباشرة عبر جميع المشاريع. معدل التكلفة غير المباشرة هو 20 دولاراً لكل ساعة عمل مباشرة. المشروع الذي استهلك 75 ساعة عمل يتلقى 1,500 دولار كتكلفة غير مباشرة موزعة.
الحساب مباشر: إجمالي مجمع التكلفة مقسوماً على إجمالي نشاط المحرك يساوي معدل التكلفة غير المباشرة. اضرب هذا المعدل في النشاط الذي استخدمه كل مشروع. إذا كان للمشروع 8,000 دولار كإيرادات و5,000 دولار كتكاليف مباشرة، فإن الـ 1,500 دولار الإضافية من التكاليف غير المباشرة تُظهر أن ربح المشروع هو 1,500 دولار، وليس 3,000 دولار.
يمكن أن تكون الإيرادات محركاً مفيداً للشركات الصغيرة جداً التي لا تتبع الساعات أو استخدام المعدات بعد. ومع ذلك، قد تضللك إذا كان مشروع ذو إيرادات عالية يتطلب جهداً داخلياً قليلاً أو إذا كان مشروع ذو إيرادات أقل يستهلك قدراً كبيراً من العمالة. عندما يكون ذلك ممكناً، اختر محركاً مرتبطاً بكيفية نشوء التكلفة.
استخدم معدلات تتناسب مع إيقاع التشغيل الخاص بك
يمكنك حساب معدلات التوزيع شهرياً، أو ربع سنوي، أو سنوياً. المعدلات الشهرية تبقي النتائج محدثة عندما تتغير الرواتب، أو الإيجارات، أو التوظيف، أو عبء العمل بشكل متكرر. المعدلات السنوية أسهل في الميزانية ويمكن أن تقلل من التقلبات الناتجة عن أسبوع بطيء أو فاتورة واحدة كبيرة.
تستخدم العديد من الشركات معدلاً مخططاً خلال العام. حيث يقومون بتقدير التكاليف غير المباشرة السنوية والنشاط المتوقع، ثم يطبقون معدلاً ثابتاً على المشاريع عند إنجاز العمل. في نهاية الشهر أو الربع، يقارنون التكاليف المخططة بالنتائج الفعلية ويعدلون إذا لزم الأمر.
هذا النهج مفيد بشكل خاص للتسعير. إذا انتظرت حتى انتهاء المشروع لتكتشف أن التكاليف المشتركة كانت أعلى من المتوقع، فلن تتمكن من تغيير السعر الأصلي. معدل التكلفة غير المباشرة التشغيلي يسمح لك بتضمين حصة واقعية من تكاليف التشغيل قبل إرسال العرض.
هناك مقايضة؛ فالنموذج المفصل للغاية قد يكون أكثر دقة، ولكن فقط إذا كانت بياناتك دقيقة وكان موظفوك يتبعون العملية. بالنسبة للعديد من الشركات الصغيرة والمتوسطة، يوفر مجمعان إلى أربعة مجمعات تكلفة وعدد قليل من المحركات الموثوقة قرارات أفضل من نموذج معقد لا يحافظ عليه أحد.
اجعل العملية مرتبطة بالسجلات اليومية
تعتمد عملية توزيع التكاليف غير المباشرة على بيانات مصدر نظيفة. يحتاج الموظفون إلى طريقة بسيطة لتسجيل الوقت حسب المشروع. يجب ترميز المواد، وحركات المخزون، وفواتير الموردين، والمصروفات المستردة للمشروع الصحيح كلما كانت تكاليف مباشرة. يجب تسجيل الفواتير المشتركة في فئة التكاليف غير المباشرة المناسبة بدلاً من تركها كمصروفات غير مصنفة.
يمكن لنظام المحاسبة السحابي تسهيل هذا الروتين من خلال الاحتفاظ بدخل المشروع، والتكاليف المباشرة، والمصروفات، والفواتير، والمستندات الداعمة في مكان واحد. في MyCloudBook، يمكن للفرق تتبع أرباح المشاريع جنباً إلى جنب مع نشاط الدخل والمصروفات، مما يمنح المديرين نقطة بداية أوضح لمراجعة الهوامش والتكاليف المشتركة.
حدد نقطة مراجعة منتظمة، مثل نهاية كل شهر. تحقق مما إذا كان إجمالي التكاليف غير المباشرة المسجلة يبدو مكتملاً، وما إذا كانت إجماليات النشاط واقعية، وما إذا كان لأي مشروع نتيجة غير عادية. المشروع ذو الهامش السالب ليس دائماً خطأ؛ فقد يكون تطلب إعادة عمل إضافي، أو دعم عملاء، أو اهتماماً إدارياً. يساعدك التوزيع على طرح الأسئلة الصحيحة.
تجنب الأخطاء التي تجعل الهوامش غير موثوقة
الخطأ الأكثر شيوعاً هو توزيع القليل من التكاليف السهلة وتجاهل الباقي. استبعاد ضرائب الرواتب، والبرمجيات المشتركة، ووقت المالك أو المدير، والتأمين، وتكاليف المعدات يمكن أن يجعل كل مشروع يبدو أقوى مما هو عليه في الواقع.
مشكلة أخرى هي استخدام محرك واحد لكل شيء. قد تعمل ساعات العمل المباشرة بشكل جيد للإشراف ولكن بشكل سيء لتكاليف المستودع الناتجة عن حجم المخزون. لا تحتاج إلى معادلة منفصلة لكل مصروف، ولكن يجب أن تعكس فئات التكلفة الكبيرة الموارد التي تستهلكها المشاريع فعلياً.
تجنب أيضاً اعتبار نتائج التوزيع حكماً نهائياً على عميل أو موظف. بعض المشاريع الاستراتيجية لها هوامش أقل لأسباب وجيهة. قد يتطلب المشروع الأول مع عميل جديد إعداداً إضافياً. يمكن أن تنشئ المهمة أصلاً من أصول المحفظة، أو تدعم حساباً طويل الأجل، أو تساعد في الحفاظ على إنتاجية فريق متخصص. استخدم الأرقام لتوجيه القرارات، ثم طبق الحكم التجاري.
وأخيراً، لا تدع توزيعات التكاليف غير المباشرة تحل محل تتبع التدفق النقدي. يمكن أن يسبب المشروع المربح ضغطاً نقدياً إذا قمت بشراء المواد مبكراً وحصلت على الدفع متأخراً. راجع حالة الفاتورة، وتوقيت الدفع، والفواتير القادمة جنباً إلى جنب مع ربحية المشروع.
اتخذ قرارات تسعير أفضل قبل بدء العمل
بمجرد معرفة معدل التكلفة غير المباشرة المعتاد لديك، أضفه إلى التقديرات قبل الموافقة على الوظيفة. ابدأ بالعمالة المباشرة، والمواد، والمقاولين من الباطن، وغيرها من التكاليف الخاصة بالمشروع. طبق التكلفة غير المباشرة المناسبة بناءً على الساعات المتوقعة، أو وقت الآلة، أو مناولة المواد، أو المحرك الذي تستخدمه. ثم أضف هامش الربح الذي يحتاجه عملك.
هذا يمنح فرق المبيعات والمشاريع الخاصة بك خط أساس مشتركاً. لا يزال بإمكانهم إجراء استثناء متعمد لعميل رئيسي أو عرض تنافسي، ولكن الاستثناء يكون مرئياً. بدلاً من التسعير المنخفض غير المقصود، يمكنك أن تقرر بوعي ما إذا كان الهامش المنخفض منطقياً.
طريقة التوزيع العادلة لن تجعل كل مشروع قابلاً للتنبؤ به تماماً، لكنها ستمنحك رؤية يمكن الاعتماد عليها للعمل الذي يقوم به عملك حقاً والتكاليف المطلوبة لدعمه. ابدأ بطريقة يمكن لفريقك الحفاظ عليها، وراجعها بانتظام، ودع هوامش المشاريع الأكثر وضوحاً تقود محادثة التسعير القادمة.