يقول العميل إنه سيدفع "هذا المساء"، لكن الفاتورة تكون مدفونة في سلسلة رسائل البريد الإلكتروني وقد لا يصل الشيك لمدة أسبوع آخر. يعمل رابط الدفع على إزالة هذه الخطوة الإضافية. إن فهم كيفية عمل روابط الدفع يساعد الشركات الصغيرة على منح عملائها طريقة مباشرة ومريحة للدفع مع الحفاظ على ربط الدفعة بعملية البيع أو الفاتورة أو المشروع الصحيح.
بالنسبة لصاحب العمل، القيمة عملية: عدد أقل من متابعات الدفع، إدخال يدوي أقل للبيانات، ورؤية أوضح للنقد الوارد. روابط الدفع ليست بديلاً عن كل عملية دفع، ولكنها يمكن أن تجعل التحصيلات الروتينية أسهل بكثير.
ما هو رابط الدفع؟
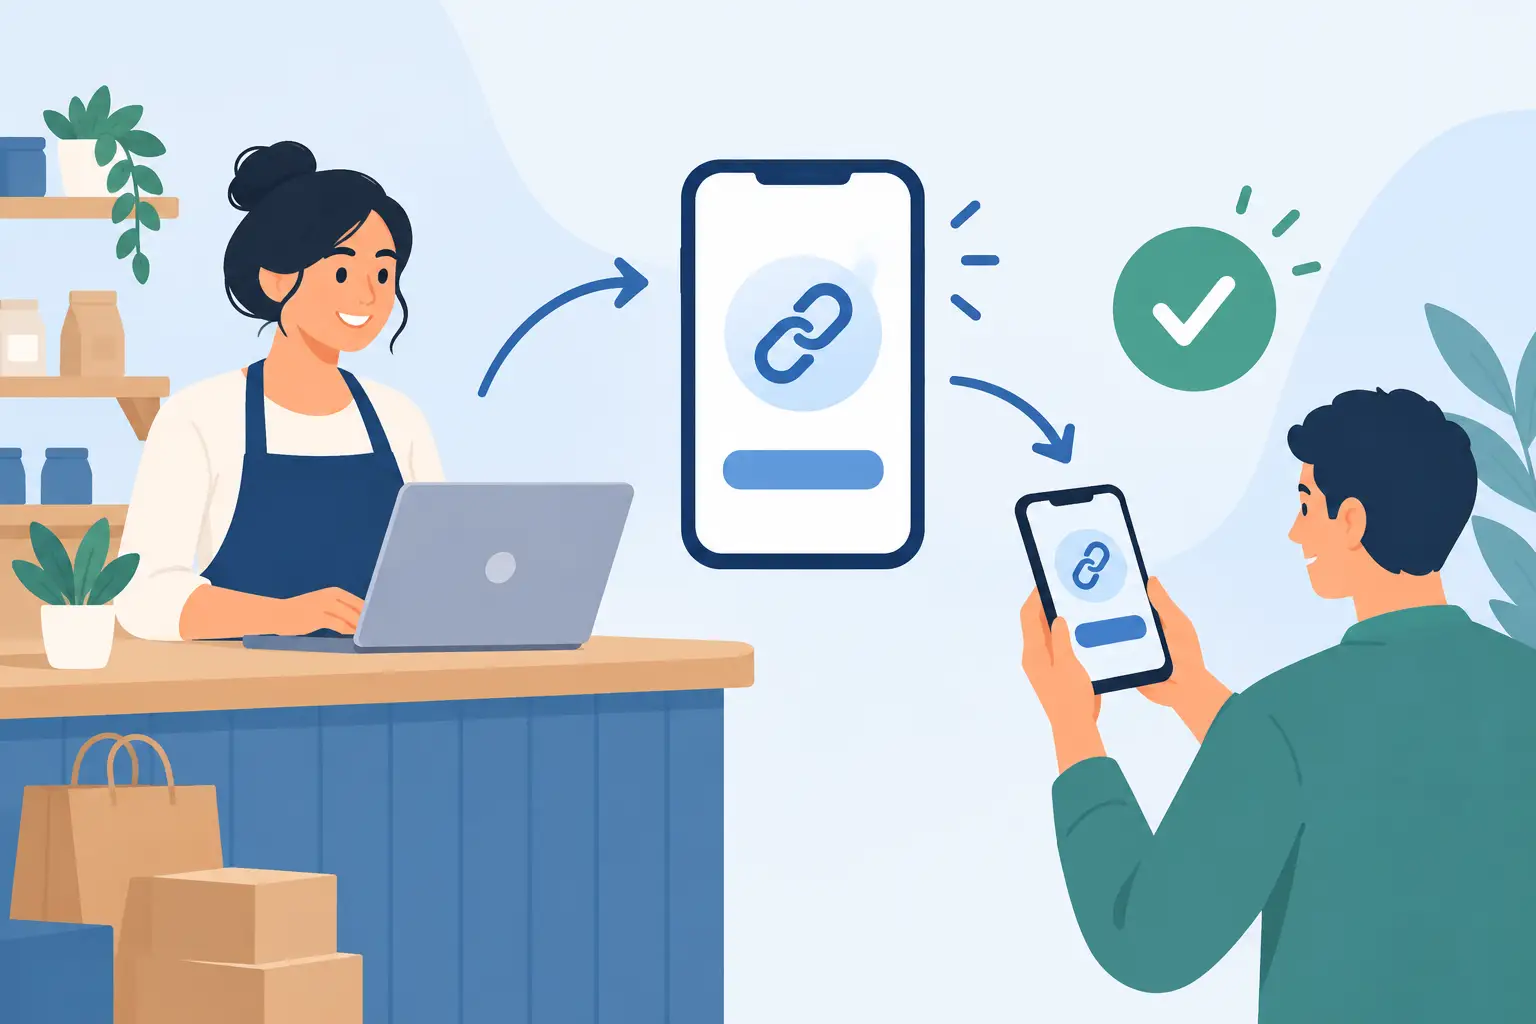
رابط الدفع هو عنوان ويب فريد ينقل العميل إلى صفحة دفع آمنة عبر الإنترنت. يفتح العميل الرابط على هاتف أو جهاز لوحي أو كمبيوتر، ويراجع المبلغ المستحق، ويختار طريقة دفع متاحة، ويكمل المعاملة.
يمكنك إرسال رابط في بريد إلكتروني للفاتورة، أو رسالة نصية، أو عبر بوابة العميل، أو حتى إضافته إلى عرض سعر بعد أن يوافق العميل على العمل. تعرض بعض الشركات أيضاً رمز الاستجابة السريعة (QR) الذي يفتح نفس صفحة الدفع. يمكن إنشاء الرابط لفاتورة محددة، أو منتج أو خدمة ثابتة، أو دفعة مقدمة، أو مبلغ يدخله العميل، اعتماداً على مزود خدمة الدفع وسير عملك.
التمييز المهم هو أن رابط الدفع ليس مجرد طلب لإرسال أموال. إنه مسار دفع بتفاصيل جاهزة مسبقاً. وهذا يقلل من احتمالية دفع العميل للمبلغ الخطأ أو نسيان سبب الدفعة.
كيف تعمل روابط الدفع من الإنشاء إلى التسوية
تبدأ العملية عند إنشاء طلب دفع في نظام المحاسبة أو الفواتير أو الدفع الخاص بك. إذا كان الرابط مرتبطاً بفاتورة، فعادةً ما يتضمن النظام رقم الفاتورة واسم العميل والمبلغ المستحق وتاريخ الاستحقاق ووصفاً للسلع أو الخدمات.
يقوم النظام بعد ذلك بإنشاء رابط فريد (URL). تقوم بإرسال هذا الرابط إلى العميل عبر قناة التواصل التي تناسب العلاقة. على سبيل المثال، قد يرسل مقاول رابط دفع مقدمة عبر رسالة نصية بعد مناقشة العمل، بينما قد يدرج مورد العمل بين الشركات الرابط في بريد إلكتروني رسمي للفاتورة.
عندما يفتح العميل الصفحة، يمكنهم الدفع باستخدام الطرق التي يدعمها مزود الخدمة الخاص بك. قد تشمل هذه بطاقات الائتمان، بطاقات الخصم، التحويلات المصرفية، المحافظ الرقمية، أو خيارات أخرى. قبل قبول الدفعة، يقوم المزود بمعالجة المعاملة من خلال عمليات التحقق من الأمان والتفويض.
بعد الموافقة، يتلقى كلا الطرفين تأكيداً. يرى العميل إيصالاً أو شاشة تأكيد، وتتلقى شركتك إشعاراً بأن الدفعة كانت ناجحة. إذا كان رابط الدفع متصلاً بالفاتورة الأصلية، فيمكن وضع علامة "مدفوعة" على الفاتورة تلقائياً أو إعدادها للمراجعة، اعتماداً على إعدادات البرنامج.
أخيراً، يجب تسوية الدفعة. وهذا يعني مطابقة دفعة العميل المسجلة في نظامك مع الإيداع الذي يصل إلى حسابك المصرفي. يمكن أن تؤثر رسوم معالجة البطاقات والدفع، واختلافات التوقيت، والمبالغ المستردة، وعمليات رد المبالغ المدفوعة (chargebacks) على المبلغ النهائي المودع. إن الحفاظ على تنظيم هذه الخطوة يمنع دفاتر حساباتك من إظهار فاتورة كغير مدفوعة بينما قام العميل بالدفع بالفعل، أو إظهار نقد أكثر مما وصل فعلياً إلى البنك.
أين تساعد روابط الدفع أكثر؟
تعمل روابط الدفع بشكل جيد خاصة عندما يحتاج العميل إلى طريقة سهلة للدفع دون تسجيل الدخول إلى حساب منفصل أو الاتصال بمكتبك. وهي مفيدة لفواتير الخدمات، والدفعات المقدمة، والرسوم المتكررة أو العرضية، والأرصدة المتأخرة، ومعالم المشروع، والمبيعات التي تتم بعيداً عن المكتب.
على سبيل المثال، يمكن لشركة استشارية إرسال رابط لدفعة مقدمة بنسبة 50% من المشروع بمجرد قبول العرض. يمكن لشركة صيانة إرسال رابط دفع بعد أن يكمل الفني العمل. يمكن لشركة تجارة الجملة إدراج رابط مع فاتورة حتى يكون لدى جهة الحسابات الدائنة مسار دفع واضح ورقم مرجعي.
يمكنها أيضاً تحسين سرعة التحصيل لأن العميل يمكنه التصرف على الفور. لا توجد حاجة لطباعة الفاتورة، أو إرسالها بالبريد، أو إدخالها يدوياً في بوابة مصرفية، أو الدفع عبر الهاتف. الراحة لا تضمن دفعاً أسرع في كل حالة، خاصة عندما تكون عملية موافقة العميل بطيئة، لكنها تزيل العوائق التي يمكنك التحكم فيها.
روابط الدفع والفواتير أفضل معاً
تسجل الفاتورة ما تم بيعه، والمبلغ المستحق، وشروط الدفع، وتفاصيل الضرائب، وعلاقة العميل. يمنح رابط الدفع العميل طريقة لتسوية تلك الفاتورة. لا ينبغي لأحدهما أن يحل محل الآخر عندما تحتاج شركتك إلى سجلات نظيفة ووثائق واضحة وتقارير موثوقة.
بالنسبة للمعاملات الصغيرة وللمرة الواحدة، قد يكون رابط الدفع المستقل كافياً. أما بالنسبة للوظائف الأكبر، أو مبيعات المخزون، أو فواتير المشاريع، أو العمل بشروط دفع، فإن إرفاق الرابط بفاتورة هو عادةً العملية الأقوى. إنه يمنح العميل السياق ويمنح فريقك مسار تدقيق.
هذا الاتصال يساعد أيضاً في إعداد التقارير. عندما ترتبط فاتورة بدفعة، يمكنك رؤية العملاء الذين دفعوا، والأرصدة المتأخرة، ومقدار الإيرادات التي تم تحصيلها لمشروع أو فترة معينة. هذه الرؤية مهمة عند التخطيط للمشتريات، أو الدفع للموردين، أو التحقق مما إذا كان المشروع مربحاً.
ما الذي يجب التحقق منه قبل إرسال رابط
يجب أن يكون رابط الدفع سهلاً للعميل، ولكن يجب أن تظل العملية التي تقف خلفه تحت السيطرة. ابدأ بالتأكد من أن المبلغ، والعميل، ورقم الفاتورة، وشروط الدفع صحيحة. بمجرد استلام العميل للرابط، فإن تصحيح الخطأ قد يسبب ارتباكاً ويؤخر الدفع.
استخدم مزود خدمة يتمتع بضوابط أمان دفع مناسبة وتأكد من أن العملاء يمكنهم التعرف على شركتك في صفحة الدفع. الفاتورة ذات العلامة التجارية، واسم الشركة الدقيق، والوصف الواضح تساعد العملاء على الشعور بالثقة بأن الطلب شرعي. هذا مهم بشكل خاص لأن عمليات الاحتيال في الدفع جعلت العديد من العملاء حذرين من الروابط غير المتوقعة.
قرر أيضاً من في فريقك يمكنه إنشاء روابط، أو إصدار مبالغ مستردة، أو إلغاء فواتير، أو عرض معلومات الدفع. يجب على الشركة التي لديها مستخدمون متعددون استخدام الوصول القائم على الأدوار حيثما أمكن ذلك بدلاً من مشاركة تسجيل دخول واحد. احتفظ باتصالات العملاء وسجلات الدفع في نفس النظام المنظم كلما أمكن ذلك.
تستحق رسوم المعالجة وتوقيت الدفع الاهتمام أيضاً. قد تكون مدفوعات البطاقات أغلى من الطرق المصرفية، بينما قد تستغرق التحويلات المصرفية وقتاً أطول للتسوية. يعتمد الخيار الأفضل على مبلغ الفاتورة، وتفضيلات العميل، ودرجة الاستعجال، وهوامش ربحك. قد تختار تقديم أكثر من خيار، ولكن تأكد من أن سياساتك واضحة ومطبقة باستمرار.
مشاكل روابط الدفع الشائعة وكيفية تجنبها
المشكلة الأكثر شيوعاً هي إرسال رابط بدون سياق كافٍ. قد يتجاهل العميل الذي يتلقى طلب دفع فقط الطلب، خاصة إذا كان المبلغ غير مألوف. قم بتضمين رقم الفاتورة، ووصف الخدمة أو المنتج، وتاريخ الاستحقاق، وطريقة اتصال للأسئلة.
الروابط منتهية الصلاحية يمكن أن تسبب تأخيراً آخر يمكن تجنبه. إذا قام مزود الخدمة الخاص بك بتعيين تواريخ انتهاء الصلاحية، فاجعلها طويلة بما يكفي لشروط الدفع العادية الخاصة بك، أو تعرف على كيفية إصدار بديل بسرعة. بالنسبة للودائع والعروض محدودة الوقت، قد يكون تاريخ انتهاء صلاحية أقصر مناسباً.
المدفوعات المكررة ممكنة عندما يدفع العميل عبر رابط بعد إرسال شيك بالبريد أو إجراء تحويل مصرفي. يجب على فريقك مراجعة نشاط الدفع قبل إرسال تذكيرات أو معالجة المبالغ المستردة. الملاحظات الداخلية الواضحة وحالات الفاتورة الحالية تجعل هذا أسهل.
تتطلب عمليات استرداد المبالغ (chargebacks) عناية أيضاً. احتفظ بالعرض الموقع، والفاتورة، وتأكيد التسليم، واتصالات العملاء، وسياسة استرداد الأموال. إذا اعترض العميل على دفعة بطاقة، يمكن لهذه السجلات مساعدتك في الرد بدقة. كما أنها تساعدك في تحديد ما إذا كانت المشكلة خطأ في الفواتير، أو وصفاً غير واضح، أو مشكلة تتعلق بالخدمة تحتاج إلى حل مباشر.
حافظ على فائدة بيانات الدفع بعد أن يدفع العميل
الفائدة الحقيقية لروابط الدفع ليست مجرد تحصيل الأموال عبر الإنترنت. إنها تحويل كل دفعة إلى معلومات مالية قابلة للاستخدام. عندما يتدفق نشاط الدفع إلى عملية مسك الدفاتر الخاصة بك، يمكن لفريقك تتبع الفواتير المفتوحة، ومراقبة التدفق النقدي، ومتابعة الأرصدة المتأخرة، ومقارنة المدفوعات بالإيداعات المصرفية.
بالنسبة للشركات التي تتعامل مع المشاريع، أو المخزون، أو أعضاء الفريق المتعددين، فإن التفاصيل مهمة. يجب ربط الدفعة بالعميل والوظيفة والفاتورة وحساب الدخل الصحيح. هذا يجعل من السهل حساب أرباح المشروع، ومراجعة أداء المبيعات، والإجابة على الأسئلة دون البحث عبر رسائل البريد الإلكتروني، وجداول البيانات، وكشوف الحسابات المصرفية.
يدعم MyCloudBook الجانب التشغيلي لهذا العمل من خلال دمج الفواتير، والمدفوعات، والمصروفات، والمشاريع، والمستندات، والتقارير في مساحة عمل واحدة قائمة على السحابة. الهدف ليس إضافة مهمة أخرى إلى يومك. بل هو جعل كل دفعة أسهل في العثور عليها والتحقق منها واستخدامها عند اتخاذ قرارات العمل.
يعمل رابط الدفع بشكل أفضل عندما يكون جزءاً من روتين تحصيل متسق: إرسال فاتورة واضحة، وتوفير طريقة بسيطة للدفع، وتسجيل النتيجة، ومراجعة ما لا يزال مستحقاً. يمنح هذا الروتين العملاء سبباً أقل للتأخير ويمنح عملك صورة أكثر موثوقية لتدفقه النقدي.